О курсе
Более-менее подробную аннотацию, в том числе в общих чертах про систему оценивания и литературу, можно посмотреть в syllabus.
Условия лабораторных
Вопросы по теории
Задачи
Набор 1
- В круге радиуса \(R\) случайно проводится хорда, причем середина хорды равномерно распределена в круге. Пусть \(\xi\) – длина хорды. Найти \(\mathrm{P}(\xi > x)\).
- Решить предыдущую задачу, если направление хорды задано, а середина хорды равномерно распределена на диаметре, перпендикулярным направлению хорды.
- Решить предыдущую задачу, если один конец хорды зафиксирован, второй равномерно распределен на окружности.
- В квадрат наудачу брошены три точки. Найти вероятности, что они образуют:
- треугольник,
- правильный треугольник,
- прямоугольный треугольник.
- С какой вероятностью уравнение \(x^2 + \xi x + \eta = 0\) имеет два различных вещественных корня, если точка \((\xi, \eta)\) случайно бросается в единичный квадрат \([0; 1]^2\)? А с какой вероятностью ровно один корень?
- Рассмотрим функцию \(f_{\xi, \eta}(x) = x^3 - 3\xi^2 x + \eta\), где точка \((\xi, \eta)\) случайно бросается в квадрат \([0; 1]^2\). С какой вероятностью уравнение \(f_{\xi, \eta}(x) = 0\) имеет ровно \(k\) различных вещественных корней?
- Имеется достаточно большая разлинованная плоская поверхность, причем расстояние между линиями на поверхности равняется \(d\). На эту поверхность
случайно бросается иголка длины \(2l\). Найти вероятность того, что после броска иголка пересечет какую-то линию, если:
- \(2l < d\) («простой» случай),
- \(2l \geqslant d\) (более «сложный»).
- К автобусной остановке через каждые четыре минуты подходит автобус
линии \(A\) и через каждые шесть минут - автобус линии \(B\).
Интервал времени между моментами прихода первого автобуса линии \(A\) и первого автобуса линии \(B\) равновозможен в пределах от нуля до
четырех минут. Определить вероятность того, что:
- первый подошедший автобус окажется автобусом линии \(A\);
- автобус какой-либо линии подойдет в течение двух минут.
- Стержень длины \(x\) ломается на части, причем положение каждой точки излома не зависит от положения других точек излома и
равновозможно по всей длине стержня. Определить вероятность того, что
хотя бы одна часть стержня между точками излома будет не более \(y < x\), если точек излома:
- две;
- три.
Набор 2
- Имеются \(K\) урн одинакового состава: \(W\) белых и \(B\) черных шаров.
- Простая версия: из первой урны во вторую перекладывается один шар, затем из второй урны в третью перекладывается один шар и т. д. Из последней урны извлекается один шар. Найти вероятность того, что он белый.
- Со звёздочкой: В конце также вытаскивают один шар, но на промежуточных шагах перекладываются \(m \geqslant 2\)
- \(X\) раз бросается игральный кубик, причем \(\mathrm{P}(X = k) = \exp(-\lambda)\frac{\lambda^k}{k!}\), где \(k \in \mathbb{N}_0\), \(\lambda > 0\). Найти вероятность того, что единичка выпадет \(j\) раз.
- \(n\) студентов сдают экзамен письменный экзамен по следующей схеме: первый студент берет случайным образом один из \(n\) билетов, второй – один из оставшихся \(n - 1\) билетов, \(j\)-ый студент выбирает один из оставшихся \(n - j + 1\) билетов. Среди \(n\) билетов имеются \(k\) хороших (они одинаковы для каждого студента). Найти вероятность того, что \(j\)-ый студент достанет хороший билет.
- Половина звёздочки. Случайная точка \((X, Y)\) имеет равномерное распределение на \([0; 1]^2\) (точка \((X, Y)\) случайно бросается в \([0;1]^2\)). Положим \(A_r = \{|X - Y| \geqslant r\}\), \(B_r = \{X + Y \leqslant 3r\}\). При каких \(r\) события \(A_r\), \(B_r\) независимы?
- Отдел технического контроля (ОТК) проводит сортировку выпускаемых заводом приборов. Каждый прибор независимо от остальных имеет дефекты с вероятностью \(p\). При проверке в ОТК наличие дефектов обнаруживается с вероятностью \(\alpha\); кроме того, с вероятностью \(\beta\) исправный прибор при проверке может вести себя как дефектный. Все приборы, у которых при проверке обнаружены отклонения от стандарта, бракуются. Найти вероятность \(q_0\) того, что незабракованный прибор имеет дефекты, и вероятность \(q_1\) того, что забракованный прибор имеет дефекты. При каких условиях \(q_0 > q_1\)?
- Пусть \(p_n = \alpha p^n\), \(n \in \mathbb{N}\), –
вероятность того, что в семье \(n\) детей,
\(p_0 = 1 - \sum_{n = 1}^{\infty}\alpha p^n\) – вероятность того, что в семье 0
детей. Найти вероятности:
- в семье ровно \(k\) мальчиков,
- в семье хотя бы 2 мальчика, если в семье есть по крайней мере 1 мальчик
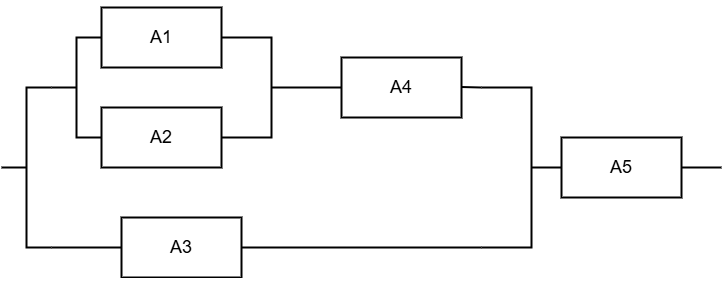
- Рассмотрим сеть со следующей топологией. Найти вероятность того,
что передача не дойдет из начала в конец, если
узлы \(A_1\), \(A_2\), \(A_3\), \(A_4\), \(A_5\) ломаются независимо с вероятностями \(p_1\),
\(p_2\), \(p_3\), \(p_4\), \(p_5\) соответственно.
- Бросаются три игральных кубика и известно, что сумма очков равняется 10. С какой вероятностью на одном из кубиков выпала «пятёрка»?
- Монетка брошена 100 раз и орёл выпал 54 раза. С какой вероятностью орёл выпал 24 раза в первых пятидесяти бросках?
- Введём события \(A_k = \{X = k\}\), \(B_j = \{Y = j\}\), \(k, j \in \mathbb{N}\) и известно, для любых \(k, j\) события \(A_k\), \(B_j\) независимы, \(\mathrm{P}(A_k) = \mathrm{P}(B_k) = p (1 - p)^{k - 1}\), \(k \in \mathbb{N}\). Найти:
- \(\mathrm{P}(X = Y)\), \(\mathrm{P}(X > Y)\)
- \(\mathrm{P}(X = k \vert X > Y)\), \(\mathrm{P}(X = k \vert X < Y)\)
- \(\mathrm{P}(X = k \vert X = Y)\), \(\mathrm{P}(X = k \vert X + Y = l)\)
- Известно, что \(X\) может принимать только целочисленные неотрицательные значения, найти \(\mathrm{P}(X = k)\), если
- \(\mathrm{P}(X > 0) = 1\) и \(\mathrm{P}(X = k + 1 \vert X > k) = p\), \(k \in \{0, 1, \ldots\}\)
- \(\mathrm{P}(X = k + 1 \vert X \in \{k, k + 1\}) = c < 1/2\), \(k \in \{0, 1, \ldots\}\)
- \(\mathrm{P}(X = k + 1 \vert X \in \{k, k + 1\}) = \frac{r}{k + r + 1}\), \(r > 0\) \(k \in \{0, 1, \ldots\}\)
Набор 3
- В одном из матчей на первенство мира по шахматам ничьи не учитывались, и игра шла до тех пор, пока один из участников матча не набирал 6 очков (выигрыш - 1 очко, проигрыш и ничья - 0 очков). Считая участников матча одинаковыми по силе, а результаты отдельных игр независимыми, найти вероятность того, что при таких правилах в момент окончания матча проигравший набирает \(k\) очков, \(k \in \{0, 1, 2, 3, 4, 5\}\).
- Сообщения, передаваемые по каналу связи, составляются из трех знаков: \(A\), \(B\), \(C\). Из-за помех каждый знак принимается правильно с вероятностью 0,6 и принимается ошибочно за любой из двух других знаков с вероятностью 0,2. Для увеличения вероятности правильного приема каждый знак передается 5 раз. За переданный знак принимается знак, который чаще всего встречается в принятой пятерке знаков. Если наиболее частых знака два, то из них выбирается равновероятно один. Найти вероятность правильного приема знака при указанном способе передачи.
- Трое рабочих на своих станках производят изделия только отличного и хорошего качества, причем первый и второй из них производят изделия отличного качества с вероятностью 0,9, а третий – с вероятностью 0,8. Один из этих рабочих изготовил 8 изделий, среди которых 2 хороших. Какова вероятность, что среди следующих 8 изделий, изготовленных тем же рабочим, будут 2 хороших и 6 отличных?
- Один из двух наудачу выбранных стрелков произвел 200 независимых выстрелов и получил 116 попаданий. Вероятность попадания при каждом выстреле для первого стрелка равна 1/2, а для второго 2/3. Определить вероятность того, что стрелял первый стрелок. С помощью какой предельной теоремы разумно упростить ответ с вычислительной точки зрения (ответ получится приближенным) и как?
В следующих задачах нужно для решения нужно воспользоваться одной из предельных теорем
- По каналу связи передается 1000 знаков. Каждый знак может быть искажен независимо от остальных с вероятностью 0,005. Найти приближенное значение вероятности того, что будет искажено не более трех знаков.
- Случайно генерируются 100 пар случайных цифр. Найти приближенное значение вероятности того, что среди 100 пар 09 встретится не менее двух раз.
- Найти приближенное значение вероятности того, что число «девяток» среди 10000 случайных цифр заключено между 940 и 1060. Оценить минимальное \(\Delta\), при котором количество «девяток» будет в диапазоне \([1000 - \Delta, 1000 + \Delta]\) с вероятностью 0,9.
- Сколько раз достаточно подбросить «честную» монетку, чтобы доля выпавших орлов отличалась от 0.5 не более чем на 0.01 с уровнем доверия 0.99?
Набор 4
Обычно случайные величины будем обозначать большими последними буквами латинского алфавита \(U\), \(W\), \(X\), \(Y\). Несколько реже – греческие буквы \(\xi\), \(\eta\), \(\nu\). Если случайная величина \(X\) имеет вероятностное распределение \(\mathrm{P}\), то будем это обозначать в виде \(X \sim \mathrm{P}\) (также используется нотация \(X \in \mathrm{P}\)).
Будем говорить, что случайная величина \(X\) имеет абсолютно непрерывное распределение (для краткости – непрерывное), если существует интегрируемая (по Лебегу) на всей вещественной прямой неотрицательная функция \(p\), называемая плотностью, для которой \(\mathrm{P}(X \in B) = \int\limits_B p(x) dx\) для любого борелевского множества \(B\), в частности, \(F(t) = \mathrm{P}(X \leqslant t) = \int\limits_{-\infty}^t p(x)dx\).
Запись \(\mathrm{1}(\textrm{condition})\) семантически эквивалентна Python-выражению \(\textbf{int}(\textrm{condition})\). Запись \(\mathrm{I}(\textrm{condition})\) имеет тот же смысл.
- Случайная величина \(X\) имеет гипергеометрическое распределение с параметрами \(m \in \mathbb{N}\), \(n \in \{1,\ldots, m\}\), \(k \in \{1, \ldots m\}\), где \(m\) интерпретируется как общее количество деталей в урне, \(n\) – количество «хороших» деталей, \(k\) – количество извлекаемых без возвращения деталей, \(X\) – количество «хороших» деталей среди \(k\) извлеченных деталей, то есть \(\mathrm{P}(X = j) = \frac{C_n^j\cdot C_{m - n}^{k - j}}{C_m^k}\), \(j \in \{\max(0, k + n - m), \ldots, \min(k, n)\}\) Соответствующий класс распределений будем обозначать как \(\mathrm{HG}(m, n, k)\). Найти предел \(\mathrm{P}(X = j)\) при \(m \to \infty\), если \(n = n(m)\) и \(n/m \to p \in (0, 1)\).
- Пусть \(X\) – количество неудач до первого успеха в испытаниях Бернулли с вероятностью успеха \(p \in (0, 1)\). В этом случа будем говорить, что случайная величина \(X\) имеет геометрическое распределение с параметром \(p\), то есть \(X \sim \mathrm{Geom}(p)\). Найти \(\mathrm{P}(X \geqslant m + n\vert X \geqslant m)\), \(m, n \in \mathbb{N}_0\).
- Случайная величина \(X\) принимает целые неотрицательные значения и известно, что \(\mathrm{P}(X \geqslant m + n\vert X \geqslant m) = \mathrm{P}(X \geqslant n)\) для всех \(m, n \in \mathbb{N}_0\). Показать, что \(X\) имеет геометрическое распределение.
- Пусть \(X\) – количество неудач до успеха с номером \(r\) в испытаниях Бернулли с вероятностью успеха \(p\). Будем говорить, что \(X\) имеет отрицательное биномиальное распределение и соответствующий класс распределений обозначать как \(\mathrm{NB}(r, p)\). Пусть \(r \to \infty\) и \(p \to 1\) так, чтобы \(\frac{(1 - p) r}{p} \to \lambda > 0\). Найти предел вероятностей \(\mathrm{P}(X = k)\)
- Случайная величина \(X\) имеет плотность \(p(x) = c_\alpha x^{\alpha}\mathrm{1}(x \geqslant 1)\), \(c_\alpha > 0\). При каких \(\alpha\) данная функция действительно является плотностью? Найти константу \(c_\alpha\), функцию распределения случайной величины \(X\).
- Пусть \(X \sim \mathrm{Exp}(\lambda)\). Найти \(\mathrm{P}(X > t + \tau\vert X>\tau)\)
- Случайная величина \(X\) принимает неотрицательные значения и известно, что \(\mathrm{P}(X > t + \tau\vert X>\tau) = \mathrm{P}(X > t)\). Найти распределение случайной величины \(X\).
- Случайная точка \(B\) равномерно распределена на окружности \(x^2 + (y - a)^2 = r^2\) с центром в точке \(O = (0, a)\). Пусть \(C = (\xi, 0)\) – точка пересечения прямой \(OB\) с осью абсцисс. Найти функцию распределения и плотность случайной величины \(\xi\).
- Случайная величина \(X\) распределена равномерно на \([a, b]\), \(X \sim \mathrm{U}[a,b]\), то есть \(p(t) = (b - a)^{-1}\mathrm{1}(t \in [a, b])\). Найти функцию распределения и плотность случайной величины \(Y = -\ln(X - a) + \ln(b - a)\).
- Будем говорить, что случайная величина \(X\) имеет экспоненциальное или показательное распределение, что будем обозначать как \(X \sim \mathrm{Exp}(\lambda)\), \(\lambda > 0\), если \(p(t) = \lambda \exp(-\lambda t)\mathrm{1}(t \geqslant 0)\) – плотность \(X\). Найти фукнцию распределения и плотность случайной величины \(Y = \{X\}\), где \(\{\cdot\}\) – дробная часть числа.
- Пусть \(X\) – гауссовская случайная величина (нормально распределенная случайная величина), что будем обозначать как \(X \sim \mathcal{N}(\mu,\sigma^2)\), \(\mu \in \mathbb{R}\), \(\sigma > 0\), с плотностью \(p(x) = \frac{1}{\sqrt{2\pi\sigma^2}}\exp\Bigl(-\frac{(x - \mu)^2}{2\sigma^2}\Bigr)\). Выразить \(\mathrm{P}(X \in [a,b])\) через \(\Phi\) – функцию распределения стандартного нормального закона \(\mathcal{N}(0, 1)\).
- Пусть \(F\) – непрерывная функция распределения случайной величины \(X\). Как распределена случайная величина \(Y = F(X)\).
- Пусть \(X \sim \mathrm{U}[0; 1]\) и положим \(F^{-1}(y) = \sup\{x \in \mathbb{R}: F(x) \leqslant y\}\), \(y \in [0; 1]\), \(F\) – функция распределения (необязательно непрерывная). Показать, что \(Y = F^{-1}(X)\) имеет функцию распределения \(F\).
- Пусть \(X \sim \mathrm{Cauchy}(0; 1)\), то есть \(p(x) = \pi^{-1}(1 + x^2)^{-1}\). Найти законы распределения случайных величин \(Y_1 = X^2 / (1 + X^2)\), \(Y_2 = 2X / (1 - X^2)\), \(Y_3 = 1/X\).
- Случайная величина \(X\) равномерно распределена на \([0; 1]\), найти функцию распределения случайных величин \(Y_1 = 2X\mathrm{1}(X \in [0, 1/2]) + 2(1 - X)\mathrm{1}(X \in (1/2,1])\), \(Y_2 = X\mathrm{1}(X \in [0, 1/3]) -\mathrm{1}(X \in (1/3, 2/3]) - X^3\mathrm{1}(X \in (2/3,1])\), \(Y_3 = 1/4\mathrm{1}(X \in [0, 1/4]) +\mathrm{1}(X \in (1/4, 3/4]) + 1/4\mathrm{1}(X \in (3/4,1])\).
- Равнобедренный треугольник образован единичным вектором в направлении оси абсцисс и единичным вектором в случайном направлении. Найти функцию распределения длины третьей стороны в \(\mathbb{R}^2\), \(\mathbb{R}^3\), \(\mathbb{R}^d\) (возможно, это задача со звёздочкой)
Набор 5
Случайные величины \(X_1, \dots, X_n\) являются независимыми тогда и только тогда, когда совместная функция распределения есть произведение одномерных функций распределения. Более того, если величины дискретны, то они независимы тогда и только тогда, когда совместная фукнция вероятностей равняется произведению одномерных функций вероятностей, а для непрерывных случайных величин имеет место похожее утверждение, но для плотностей.
- Случайный вектор \((X, Y)\) имеет равномерное распределение в треугольнике с вершинами в точках (-1;0), (0; 1), (1; 0). Найти распределение случайной величины \((X + Y)/2\).
- Пусть \(p(x, y) = c(x + y)\mathrm{1}((x , y) \in [0; 1]^2)\) – совместная плотность величин \(X\), \(Y\). Найти константу \(c\) и плотность случайной величины \(U = \max(X, Y)\).
- Найти совместный закон распределения полярных радиуса \(\xi\) и угла \(\eta\) и маргинальные распределения для \(\xi\) и \(\eta\), если вектор \((X, Y)\) является стандартным гауссовским.
- Случайный вектор \((X, Y)\) имеет равномерное распределение в круге \(x^2 + y^2 \leqslant 1\). Найти
- \(\mathrm{P}(\vert X \vert \leqslant 3/4, \vert Y \vert \leqslant 3/4)\).
- Совместный закон распределения полярных радиуса \(\xi\) и угла \(\eta\) и маргинальные распределения для \(\xi\) и \(\eta\).
- Совместная плотность случайных величин \(X\), \(Y\) задается как \(p(x, y) = \frac{2}{(x^2 + y^2)^3}\mathrm{1}(x^2 + y^2 \geqslant 1)\). Найти плотность случайной величины \(U = \sqrt{X^2 + Y^2}\).
- Случайные величины \(X_1, \ldots, X_n\) независимы и одинаково распределены с функцией распределения \(F\). Найти функцию распределения для \(\max(X_1,\ldots, X_n)\),\(\min(X_1,\ldots, X_n)\).
- Пусть выполнены условия предыдущей задачи, \(p\) – плотность и
\(X_{(1)} < \ldots < X_{(n)}\) – отсортированные величины по возрастанию. Найти
- совместную плотность для \((X_{(k)}, X_{(l)})\), \(k < l\)
- совместную плотность для \((X_{(1)},\ldots, X_{(n)})\)
- К переговорному пункту с двумя кабинами подошли три клиента: первый и второй клиенты заняли кабины № 1 и № 2
соответственно, а третий остался ждать.
Предполагая, что времена \(\tau_1\), \(\tau_2\), \(\tau_3\) разговоров клиентов независимы
и одинаково распределены с экспоненциальным законом с параметром \(\lambda\),
найти вероятности:
- третий клиент попадет в кабину № 1,
- плотность распределения времени ожидания третьего клиента,
- третий клиент закончит разговор раньше первого или второго.
- Пусть \(X\), \(Y\) – независимые стандартные гауссовские величины. Найти функцию распределения и плотность случайной величины \(U = X / Y\).
- В \(N\) ячеек независимо бросают частицы: для каждой частицы вероятность попадания в
\(i\)-ю ячейку равняется \(p_i = 1/N\).
Обозначим через \(\nu_1 < \ldots < \nu_N\) номера бросков, при которых частицы попадают в пустые ячейки;
положим \(\tau_1 = \nu_1 = 1\), \(\tau_k = \nu_k - \nu_{k - 1}\)
при \(k \geqslant 2\) и обозначим через \(\theta_k\) номер ячейки,
в которую попадает частица при \(\nu_k\) бросании. Найти:
- совместное и одномерные распределения величин \(\tau_2\), \(\tau_3\);
- совместное и одномерные распределения величин \(\tau_2, \dots, \tau_N\) (являются ли эти величины независимыми?);
- совместное распределение \(\theta_1, \dots, \theta_N\).
- Задача про не совсем очевидную независимость
- Пусть \(X \sim \mathrm{U}[0; 1]\), \(X_k\) – \(k\)-ый бит двоичного представления \(X\). Показать, что \(X_k \sim \mathrm{Bern}(1/2)\) и их независимость
- Пусть \(X = \sum_{k = 1}^{\infty} \frac{X_k}{2^k}\), где \(X_k \sim \mathrm{Bern}(1/2)\) и они независимы. Показать, что \(X \sim U[0; 1]\). Hint: можно показать, что функция распределения частичных сумм сходится к функции распределения равномерного закона.
- Случайные величины \(X_1\), \(X_2\), \(X_3\) независимы и равномерно распределены
на \([-1; 1]\). Найти
- \(p_{X_1 + X_2}\) – плотность суммы \(X_1 + X_2\)
- \(p_{X_1 + X_2 + X_3}\) – плотность суммы \(X_1 + X_2 + X_3\)
- Случайные величины \(X_1\), \(X_2\) независимы и имеют распределенеи Коши с параметрами \(\mu_1\), \(\gamma_1\) и \(\mu_2\), \(\gamma_2\) соответсвенно. Найти \(p_{X_1 + X_2}\) – плотность суммы \(X_1 + X_2\)
Набор 6
Ковариацией называется величина \(\mathrm{Cov}(X, Y) = \mathrm{E}(X - \mathrm{E} X)(Y - \mathrm{E}Y)\).
- Найти \(\mathrm{Var}(X_1 + \ldots + X_m)\). В частности, рассмотреть случай, когда величины независимы. И отдельно расписать \(\mathrm{Var}(X \pm Y)\)
- \(U \sim \mathrm{U}[0, 2\pi]\), \(X = \sin U\), \(Y = \cos U\). Найти \(\mathrm{E} X\), \(\mathrm{E} Y\), \(\mathrm{Var} X\), \(\mathrm{Var} Y\), \(\mathrm{Cov}(X, Y)\). Являются ли \(X\), \(Y\) независимыми?
- Студент каждый день делает долю некой задачи, причем доля равномерно распределена на \([0; 1]\). Найти ожидаемое количество дней на всю задачу. Hint: Здесь резонно воспользоваться альтернативным подходом для вычисления математического ожидания целочисленной неотрицательной случайной величины
- По маршруту ходят \(N\) автобусов без кондуктора. В каждом автобусе имеется имеется валидатор, который может прочитать карточку всего \(r\) раз. Всего эти автобусы перевезли \(n\) пассажиров. Найти математическое ожидание числа \(X\) пассажиров, которым не удалось оплатить проезд, предполагая, что каждый пассажир независимо от остальных может сесть в любой из автобусов с вероятностью \(1/N\). Hint: линейность мат. ожидания
- На бесконечный лист клетчатой бумаги (сторона клеточки равняется единице) случайно бросается круг единичного радиуса. Считая, что центр круга равномерно распределен на том единичном квадрате, на который он попал, найти математическое ожидание числа \(U\) точек с целочисленными координатами, покрытых этим кругом.
- Дана последовательность \((X_n)_{n = 1}^{\infty}\) независимых случайных величин, равномерно распределённых на [0; 1]. Положим \(S_n = \sum_{i = 2}^n |X_{i - 1} - X_i|\). Найти \(\mathrm{E} S_n\) и \(\mathrm{Var} S_n\).
- Случайный вектор \(X\) – гауссовский. Показать, что распределение линейной комбинации его компонент либо гауссовская величина, либо вырожденная (в том числе по этой причине некоторые авторы вырожденную случайную величину считают частным случаем гауссовской)
- Пусть \(X\), \(Y\) – невырожденные бернуллиевские величины и известно, что \(\mathrm{Cov}(X, Y) = 0\). Показать, что они независимы
- Пусть \(S_n \sim \mathrm{Poly}(n, p)\), \(p = (p_1,\ldots,p_m)^T\). Найти \(\mathrm{E} S_n = (\mathrm{E}S_{n, 1}, \ldots, \mathrm{E}S_{n, m})^T\) – вектор математических ожиданий и \(\mathrm{Var} S_n = (\mathrm{Cov}(S_{n, i}, S_{n, j}))_{1 \leqslant i, j \leqslant m}\) – матрица ковариаций.
Набор 7
- Пусть \(X = (X_1, X_2)\) – гауссовский вектор, где \(X_1, X_2\) – “подвекторы”. Найти одномерное распределение для \(X_1\), \(X_2\).
- Пусть \(X\) – гауссовский вектор. Пусть известно, что для некоторых \(i, j\) ковариация между \(X_i\), \(X_j\) равна нулю. Показать, что соответствующие \(X_i\) независимы.
- Случайные величины \(X_1, \ldots, X_N\) независимы и распределены по Пуассону
с параметром \(\lambda > 0\). Найти:
- \(\mathrm{P}(S_k = m \vert S_N = n)\), где \(S_j = X_1 + \ldots + X_j\)
- \(f(i) = \sum_{j} j \mathrm{P}(S_k = j \vert S_N = i) = \mathrm{E}(S_k\vert S_N = i)\) – условное математическое ожидание
- \(g(i) = \sum_j (j - \mathrm{E}(S_k\vert S_N = i))^2 \mathrm{P}(S_k = j \vert S_N = i) = \mathrm{Var}(S_k\vert S_N = i)\) – условная дисперсия
- В схеме Бернулли с вероятностью успеха \(p\) найти математическое ожидание числа испытаний до первого появления цепочки из двух единичек подряд.
- В условиях предыдущей задачи найти математическое ожидание появления трех единичек подряд.
- Случайные величины \(X_1\), \(X_2\), \(X_3\) независимы и являются стандартными гауссовскими. Найти распределение случайной величины \((X_1 + X_2 X_3) / \sqrt{1 + X_3^2}\)
- Докажите формулу разложения дисперсии: \(\mathrm{Var} X = \mathrm{E} \mathrm{Var}(X \vert Y) + \mathrm{Var} \mathrm{E}(X \vert Y)\)
- Случайные величины \(X_k\) независимы и одинаково распределены, \(Y\) – независимая от \(X_k\) случайная величина с носителем \(\mathbb{Z}_+\). Найти математическое ожидание и дисперсию \(S_{Y}\).
- Пусть \(X = (X_1, X_2)\) – гауссовский вектор, где \(X_1, X_2\) – “подвекторы”. Найти распределение \(X_1\) при условии \(X_2\). Hint: рассмотрите \(U = X_1 - A X_2\), где \(A\) – матрица, при которой \(U\) и \(X_2\) некоррелированы.
- Пусть \(X\) – стандартный трёхмерный гауссовский вектор. Покажите, что \(X / \Vert X \Vert\) имеет равномерное распределение на единичной сфере.
- Решить предыдущую задачу в \(\mathbb{R}^n\).
Набор 8
- Пусть случайные величины \(X_n, X\) заданы на одном и том же вероятностном пространстве, причём распределние случайной величины \(X\) вырождено. Пусть дано, что \(X_n\) сходится к \(X\) по распределению. Докажите, что \(X_n\) сходится к \(X\) по вероятности.
- Пусть \(X_{j, n}\) сходятся по вероятности к \(X_j\), \(j \in \{1, \ldots, m\}\), \(g\) – непрерывная на \(\mathbb{R}^m\). Доказать, что \(g(X_{1, n}, \ldots, X_{m, n})\) сходится по вероятности \(g(X_1, \ldots, X_m)\)
- Пусть \(X_n\) сходится к непрерывной случайной величине \(X\) по распределению, \(F_n, F\) – соответствующие функции распределения, \(t_n \to t \in [-\infty, +\infty]\). Доказать, что \(F_n(t_n) \to F(t)\) при \(n \to \infty\).
- Пусть \(X_n\) сходится к \(X\) по распределению, \(Y_n\) сходится к константе по вероятности. Докажите, что
- \(X_n + Y_n\) сходится по распределению к \(X + c\), отсюда покажите, что из сходимости по вероятности следует сходимость по распределению
- \(X_n Y_n\) сходится по распределению к \(c X\).
- Случайные величины \(X_0, \ldots, X_n\) независимы и стандартные гауссовские. Найти предел по распределению \(T_n = X_0 / \sqrt{\frac{1}{n}\sum_{k = 1}^n X_k^2}\) (spoiler: in this problem we consider essential in statistics T-distribution)
- Случайные величины \(X_1, \ldots, X_n\) независимы, одинаково распределены с математическим ожиданием \(\mu\) и ненулевой дисперсией \(\sigma^2\). Найти предел по вероятности \(\frac{X_1 + \ldots + X_n}{X_1^2 +\ldots + X_n^2}\)
- Найти предел по вероятности величины \(S_*^2 = \frac{1}{n}\sum_{k = 1}^n(X_k - \frac{1}{n}\sum_{j = 1}^n X_j)^2\), если величины \(X_1, \ldots, X_n\) независимы и одинаково распределены (нужные моменты существуют)
- Куда и как сходится величина \(\sqrt{n}\frac{\overline{X} - \mu}{S_*}\), где \(\mu\) – математическое ожидание, \(\overline{X}\) – усредненная сумма первых \(n\) независимых одинаково распределенных случайных величин, \(S_* = \sqrt{S_*^2}\) введено в задаче 5.
- Рассмотрим интеграл \(I = \int_{\mathbb{R}^3} \cos^2(x) \mathrm{ch}(y) |z|^{pi} \exp(- (5x^2 + 4y^2 + 2z^2 + 6xy + 2xz + 4yz)/ 2)dxdydz\). Предложите численный алгоритм, считающий величину \(I\).
- Найти предел по распределению случайных величин \(\xi_n = \sqrt{n}\frac{X_1 + \ldots + X_n}{X_1^2 +\ldots + X_n^2}\) и \(\eta_n = \frac{X_1 + \ldots + X_n}{\sqrt{X_1^2 + \ldots + X_n^2}}\) при предположении, что \(\mathrm{E}X_k = 0\) и \(\mathrm{Var} X_k = 1\)
Набор 9
- С помощью характеристических функций (взаимное однозначное соответствие между ними и распределениями) докажите, что
- сумма независимых пуассоновских величин является пуассоновской
- то же самое с гауссовской
- то же самое с распределением Коши (в классе мы уже почти нашли характеристическую функцию стандартного распределения Коши, осталось найти характеристическую функцию произвольного закона Коши)
- то же самое с гамма распределением при фиксированном втором параметре \(\lambda\) (для вычисления характеристической функции гамма распределения можно воспользоваться тем же приёмом, который мы использовали для поиска характеристической функции гауссовской величины)
- Покажите, что носитель распределения есть \(\mathbb{Z}\) (случайная величина принимает целые значения) тогда и только тогда, когда её характеристическая функция \(2\pi\)-периодическая.
- Пусть характеристическая функция случайной величины является \(2\pi\)-периодической. Выразите через хар. функцию \(\mathrm{P}(X = k)\) (подсказка, покажите, что система \(\{e^{itk}\}_{k \in \mathbb{Z}}\) является ортогональной относительно скалярного произведения \(\langle f, g\rangle = \int_{-pi}^{\pi} f(x)\overline{g(x)} dx\) в \(L_2(-\pi, \pi)\), и воспользуйтесь полнотой этой системы).
- Пусть \(X_n \sim \mathrm{Pois}(n)\), \(Y_n = (X_n - n) / \sqrt{n}\). Найти предел по распределению для \(Y_n\) (здесь пользуемся равносильностью сходимости по распределению и поточечной сходимостью соответствующих характеристических функций).
- Пусть \(S_n = X_1 + \ldots + X_n\) – сумма независимых случайных величин, причем \(\mathrm{P}(X_k = \pm 1) = 1/2\). Показать, что предела по распределению суммы не существует (тот же совет, что и в предыдущей задаче).
- С помощью характеристических функций вывести:
- \(k\)-ый момент стандартной гауссовской величины
- \(k\)-ый момент для гамма-распределения
- Характеристическая функция случайного вектора есть \(f: \mathbb{R}^n \to \mathbb{C}\), \(f(t) = \mathrm{E}\exp(i\langle t, x\rangle)\), где \(\langle \cdot, \cdot\rangle\) – стандартное скалярное произведение. Найдите характеристическую функцию стандартного гауссовского вектора и произвольного гауссовского вектора.
- С помощью характеристических функций (взаимное однозначное соответствие между ними и распределениями) покажите, что вектор является гауссовским тогда и только тогда, когда распределение линейной комбинации компонент является либо нормальным либо вырожденным
- Пусть \(f_1, \ldots, f_n\) – характеристические функции. Является ли характеристической функция \(\sum_{k = 1}^n a_k f_k\), где \(a_k \in (0, 1)\) и \(a_1 + \ldots + a_n = 1\)?
- Найдите характеристическую функцию суммы независимых одинаково распределенных случайных величин \(X_k\) со случайным количеством слагаемых \(\nu\), не зависящим от \(X_k\).
- Пусть \(f\) – характеристическая функция. Является ли характеристической функция \(e^{a(f(t) - 1)}\)?